

Beneficios
Compare deducibles, copagos, coseguro, medicamentos y el máximo que podrían pagar los empleados en un año de mayores necesidades médicas.
Compare planes de salud para empleados, administre los costos y reciba apoyo durante todo el año de un corredor de California.
Para empresas elegibles de California con 1 a 100 empleados.
Aviso importante sobre una aseguradora para 2027
Se espera que las pólizas terminen el 28 de febrero de 2027, o en la fecha permitida por el contrato del grupo y los requisitos regulatorios. Cada empleador debe seguir su aviso oficial de Health Net antes de cambiar la cobertura.
Elija por dónde empezar
¿Busca cobertura o revisa un plan existente? Elija el punto de partida que mejor se ajuste a su empresa.
Cobertura nueva o por primera vez
Cobertura colectiva existente
Pensado para pequeñas empresas de California
Skyline Benefit ayuda a pequeñas empresas elegibles de California con 1 a 100 empleados. Las empresas con 5 a 100 empleados pueden solicitar una revisión completa de beneficios; los grupos de 1 a 4 empleados comienzan con una evaluación breve de requisitos.
Orientación por sector
Los principios son los mismos, pero la contratación, la ubicación de los empleados, los horarios y la administración pueden cambiar las prioridades. Comience con la guía más cercana a su negocio.
Diseñe una estrategia de beneficios que apoye la contratación hoy y siga siendo manejable a medida que cambien su empresa, sus ubicaciones y su personal.
Explorar este sector (en inglés) → Beneficios para empleadosCoordine beneficios para médicos, personal clínico y empleados administrativos sin añadir trabajo innecesario a un consultorio ya ocupado.
Explorar este sector (en inglés) → Beneficios para empleadosAyude a atraer y retener empleados con beneficios médicos que equilibren sus opciones, los costos de la firma y una administración sencilla.
Explorar este sector (en inglés) → Beneficios para empleadosCoordine los beneficios médicos entre turnos, lugares de trabajo y grupos de empleados con un plan práctico de inscripción y cambios durante todo el año.
Explorar este sector (en inglés) →Cuéntenos sobre su equipo y un asesor le ayudará a comparar opciones.
Qué comparar
El seguro de salud para pequeñas empresas combina aportes del empleador con opciones de planes para empleados elegibles. Organizamos la comparación en torno a cuatro preguntas prácticas para que pueda evaluar opciones sin perderse entre resúmenes de beneficios.
Compare deducibles, copagos, coseguro, medicamentos y el máximo que podrían pagar los empleados en un año de mayores necesidades médicas.
Calcule el aporte de la empresa y los descuentos de nómina de los empleados, no solo la prima mensual total.
Verifique la red específica de médicos, hospitales, farmacias y áreas de servicio que usan sus empleados.
Decida si un solo plan, una selección de HMO y PPO o un modelo con más opciones se ajusta mejor al equipo.
Compare el riesgo de siniestros, la protección contra pérdidas excesivas, las tarifas, el flujo de efectivo y las obligaciones de cumplimiento antes de considerar un reembolso proyectado como ahorro. Los empleadores que evalúan los requisitos para pequeñas empresas pueden consultar después la guía de elegibilidad.
Comience por sus prioridades, no por el logotipo de una aseguradora. Estas son opciones para comparar, no una clasificación ni una garantía de elegibilidad.


Considere esta opción cuando una aseguradora ofrezca las redes y los planes que necesita su equipo. Compare su oferta con programas de varias aseguradoras antes de decidir.
Su empresa elige cobertura mediante una sola aseguradora, mientras un corredor ayuda a comparar sus planes, redes, aportes del empleador y requisitos de inscripción. “Aseguradora directa” no significa que deba gestionar el proceso sin un corredor.
Pregunte si los planes de esa aseguradora se ajustan a las ubicaciones de los empleados y sus proveedores preferidos. Si su equipo necesita opciones de varias aseguradoras, compare también CaliforniaChoice y Covered California for Small Business.
Comparar tipos de planes y redes →
CaliforniaChoice permite a los empleados elegibles elegir entre aseguradoras y planes participantes mientras el empleador establece su aporte. Confirme las redes locales y los planes disponibles.
Más información (en inglés) →
Covered California for Small Business ofrece planes de salud participantes dentro de los niveles de cobertura que elija el empleador. Compare sus planes y reglas de aportes con otras opciones.
Más información (en inglés) →Antes de elegir un plan, diga a su asesor qué médicos y hospitales son importantes. Confirme la red y la ubicación específicas del proveedor; use un canal seguro para los datos sensibles de los empleados.
Ejemplo hipotético de planificación; no es una cotización, oferta de una aseguradora ni recomendación. Supone 10 empleados inscritos, primas iguales de cobertura individual y un aporte mensual del empleador de $500 por empleado. No incluye dependientes, impuestos, tarifas ni otros beneficios.
Aquí el presupuesto de la empresa es igual, pero los descuentos de los empleados difieren. Antes de elegir, compare médicos y hospitales, cobertura de medicamentos, deducible, copagos y límite de gastos de bolsillo de cada plan real. Una prima más alta por sí sola no demuestra mejor cobertura ni acceso a proveedores.
Para su grupo, reemplazaríamos estos supuestos por tarifas disponibles y datos confirmados de los planes, y explicaríamos las diferencias. Antes de inscribirse se deben verificar los requisitos y los aportes permitidos.
Probar un escenario de aportes (en inglés) →Comparta el tamaño de su equipo, el código postal de la empresa, las fechas deseadas y sus prioridades. La primera conversación no requiere una lista detallada de empleados.
Su asesor identificará qué necesita confirmarse. Cuando esté listo para una cotización personalizada, comparta la lista solicitada mediante el proceso seguro.
Compare el costo para la empresa, los descuentos de los empleados, las opciones de planes y el acceso a proveedores. La disponibilidad y los precios definitivos deben confirmarse antes de inscribirse.
Acuerde el plan elegido, los documentos requeridos, plazos, pago y fecha de inicio. Confirme quién atiende preguntas de empleados, facturación y cambios futuros.
Preguntas frecuentes
La respuesta exacta depende del grupo y del programa. Confirmamos las reglas vigentes de la aseguradora antes de recomendar una opción.
Ver todas las preguntas sobre seguro colectivo (en inglés)En general, la cobertura para pequeñas empresas de California atiende a negocios con 1 a 100 empleados, pero los requisitos y la forma de contarlos varían según el programa. Covered California for Small Business exige al menos un empleado con formulario W-2 que no sea propietario ni cónyuge del propietario.
A menudo, sí. Las opciones dependen de la aseguradora o el programa. Covered California for Small Business y CaliforniaChoice están diseñados para ofrecer opciones de planes a los empleados.
Los requisitos mínimos de aportes y participación varían según la aseguradora, el programa, el tamaño del grupo y el período de inscripción. Verificamos la regla aplicable y calculamos el costo antes de presentar una solicitud.
Por lo general, no para los empleados activos de un plan colectivo estándar patrocinado por el empleador. La aseguradora o el programa suele facturar la prima total del grupo al empleador. Este paga la factura y cobra la parte autorizada de cada empleado mediante descuentos de nómina. COBRA, administradores externos, sindicatos y otros acuerdos de facturación directa pueden funcionar de otra manera.
En general, las pequeñas empresas pueden iniciar cobertura colectiva durante todo el año, sujetos a los plazos de solicitud y requisitos de evaluación de la aseguradora.
Para planes de pequeñas empresas en California, la prima de la aseguradora generalmente no aumenta porque un corredor ayude con el plan. Podemos explicar cómo recibimos pago y qué servicios continuos se incluyen.
Apoyo de un corredor de seguros colectivos en California
Un corredor de seguros colectivos en California puede ayudar a su empresa a comparar aseguradoras, redes de proveedores, aportes del empleador y opciones para los empleados. David y Marina siguen siendo sus contactos durante la inscripción, las consultas de servicio y la renovación anual.
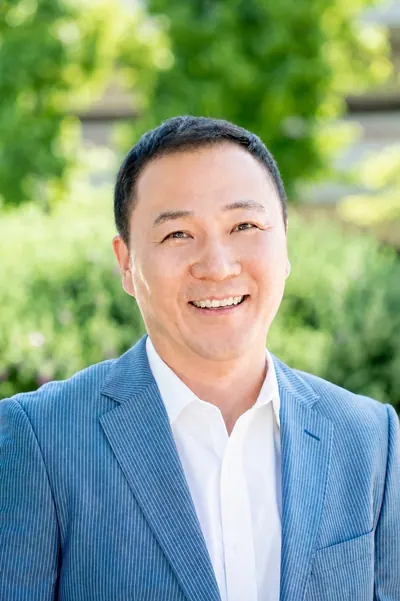 Director general y asesor principal
David Keum
Más de 15 años en seguros, corretaje, finanzas de aseguradoras y resolución de necesidades de clientes.
Ver perfil →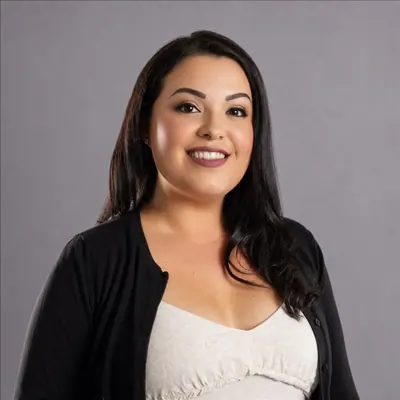 Directora de ventas y servicio al cliente
Marina Meza
Más de 15 años en servicios financieros, con enfoque en educación y orientación personalizada.
Ver perfil →La opinión de un cliente empresarial
“Después de buscar por mucho tiempo un corredor de beneficios para una pequeña empresa emergente, Skyline y David eran justo lo que buscábamos.”
¿Listo para comparar seguros colectivos?
Comience con algunos datos de su empresa. Un asesor con licencia puede responder sus primeras preguntas antes de que complete una lista de empleados.
Indique cuántos empleados tiene y algunos datos de la empresa para iniciar la revisión adecuada para su grupo.