
Personas y familias / Covered California
Subsidios de Covered California 2026: qué cambia y cómo afecta sus primas

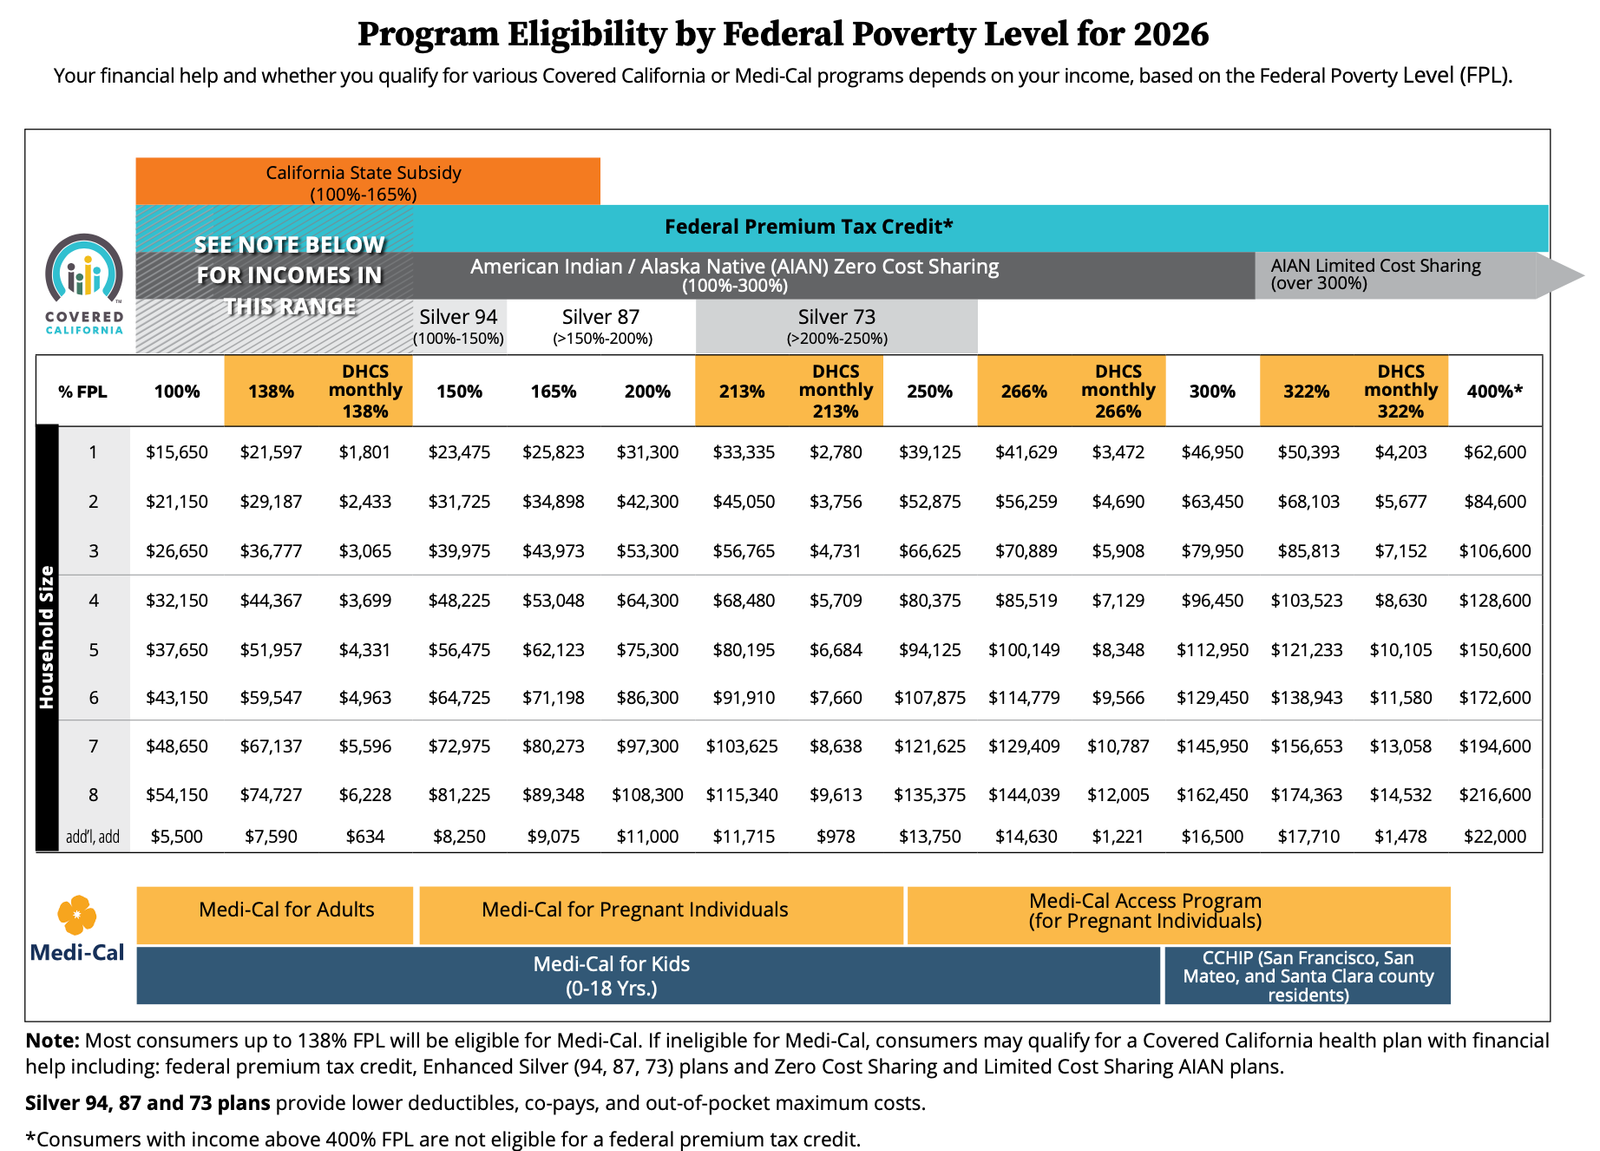
Muchos californianos están a punto de enfrentar cambios reales en sus costos de seguro de salud, y la mayoría todavía no lo sabe. Con la expiración de la ayuda financiera de la era de la pandemia, los subsidios de Covered California 2026 volverán a la fórmula anterior a la COVID — lo que significa que miles de hogares verán primas más altas, a menos que el Congreso intervenga.
Skyline Benefit es una agencia independiente de Covered California: ayudamos a los californianos a revisar los cambios de subsidios línea por línea para que los nuevos costos de 2026 no lo tomen por sorpresa.
¿Cómo funcionan los subsidios de Covered California?
Covered California ayuda a las personas que ganan demasiado para Medi-Cal pero no tienen seguro del trabajo. Brinda asistencia financiera según su ingreso, edad, tamaño de familia y región, haciendo las primas asequibles de acuerdo con un porcentaje de su ingreso.
Reglas prepandemia (el sistema antiguo):
Solo los hogares por debajo del 400% del nivel federal de pobreza (FPL) recibían subsidios.
Pandemia + Ley de Reducción de la Inflación (el sistema mejorado):
El Congreso amplió temporalmente los subsidios al:
- Aumentar la ayuda financiera para las familias de menores ingresos
- Permitir calificar a cualquier nivel de ingreso si las primas superaban el 8.5% del ingreso del hogar
- Reducir los costos de las primas para millones de californianos
¿Qué pasa con los subsidios de Covered California en 2026?
A menos que el Congreso actúe a último momento, los subsidios “mejorados” expirarán el 31 de diciembre de 2025.
Eso significa que en 2026 la fórmula vuelve al diseño anterior de la ACA.
Esto es lo que significa en la vida real:
- Los hogares por encima del 400% del FPL pierden los subsidios por completo: esto afecta a muchos californianos de mediana edad y mayores que vieron bajar sus primas durante 2021–2025.
- Las primas mensuales subirán para la mayoría de los inscritos: porque las primas están aumentando en toda California y los subsidios se están reduciendo.
- Los topes de prima (la regla del 8.5%) desaparecen: en los últimos años, nadie pagó más del 8.5% de su ingreso por los planes de referencia. En 2026 esa protección se va.
- Los costos de bolsillo también pueden subir: la asistencia estatal adicional de California ayudará principalmente a los inscritos de menores ingresos. Esto significa que las familias de ingresos medios pueden enfrentar primas más altas y mayores costos de bolsillo.
¿Cuáles son los tipos de planes 2026 más asequibles?
Planes Bronce y Catastróficos — automáticamente elegibles para HSA en 2026
Esta es la actualización de asequibilidad más grande del año.
A partir de 2026, todos los planes Bronce y Catastróficos comprados en Covered California son automáticamente elegibles para HSA — aunque el nombre del plan no incluya “HSA” ni “HDHP”.
Esto desbloquea cuatro ventajas principales:
- Primas mensuales más bajas
- Ahorros libres de impuestos para cubrir los costos médicos
- Copagos de visitas al consultorio antes del deducible
- Beneficios fiscales a largo plazo si mantiene la HSA activa
Por qué los californianos lo están eligiendo: para quien pierde subsidios en 2026, esta es la “válvula de escape” más inteligente. Cambia un deducible algo más alto por ahorros fiscales poderosos y costos mensuales más bajos.
¿Quiénes sentirán más los cambios de subsidios de 2026?
- Los adultos mayores (55+) que compran su propio seguro: las primas suben con la edad. Perder los subsidios golpea más fuerte a este grupo.
- Los hogares de ingresos medios: las familias que ganan más del 400% del FPL pierden todo el apoyo de subsidios en 2026.
- Las personas en regiones de costos más altos: el Área de la Bahía, Los Ángeles, San Diego y partes del condado de Orange ya tienen primas base más altas.
- Los trabajadores por cuenta propia: los freelancers, consultores y dueños de pequeños negocios pueden tener dificultades para absorber los nuevos costos.
- Quienes se inscribieron durante los años de alivio por COVID: quienes recibieron un apoyo financiero significativo de 2021 a 2025 notarán la diferencia de inmediato.
¿Qué debe hacer durante la inscripción abierta de Covered California?
La inscripción abierta está activa ahora — esta es su oportunidad de evitar pagar más de lo debido en 2026. Use esta estructura:
1. Revise su monto de subsidio 2026
Consulte su cuenta de Covered California para ver cuánta ayuda financiera está perdiendo o ganando.
2. Compare al menos 2–3 planes lado a lado
No asuma que su plan actual sigue siendo asequible el próximo año.
Revise:
- Las primas
- Los deducibles
- Los copagos de especialistas
- Las redes
- La cobertura de medicamentos
3. Use una agencia certificada de Covered California (ayuda gratuita)
Aquí es donde entra Skyline Benefit.
Cómo Skyline Benefit le ayuda a navegar los cambios de subsidios de 2026
Skyline Benefit es una agencia independiente de Covered California. Ayudamos a los californianos a:
- Desglosar los cambios de subsidios en lenguaje claro
- Entender los aumentos de primas y de costos compartidos de 2026
- Comparar los planes de todas las aseguradoras principales
- Asegurar que sus médicos y recetas estén cubiertos
- Evitar pagar más de lo necesario
- Inscribirse de la forma correcta antes de los plazos
Nuestro servicio es gratuito, con licencia completa y enfocado en ayudarle a mantenerse protegido sin gastar de más.
¿Necesita ayuda para entender los subsidios de Covered California 2026?
Skyline Benefit es una agencia de seguros de confianza de Covered California. Podemos explicarle cómo los cambios de 2026 afectan su presupuesto y ayudarle a comparar planes entre todas las compañías de seguros principales.
Llámenos al (714) 888-5112 o solicite una consulta gratuita.